Thực hiện Công văn 6360/CT-PC năm 2026 của Cục Thuế về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN).
Hiện nay, Bộ Tài chính đang đề xuất nâng mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản từ 03 tỷ đồng lên 10 tỷ đồng (dự kiến trình Quốc hội thông qua vào tháng 10 năm 2026). Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi các quy định có liên quan, để hộ, cá nhân kinh doanh yên tâm duy trì hoạt động sản xuất, kinh doanh và thực hiện đúng nghĩa vụ thuế, việc kê khai, tạm nộp và quyết toán thuế TNCN tiếp tục thực hiện theo quy định tại khoản 2, khoản 4 và khoản 5 Điều 10 Nghị định 68/2026/NĐ-CP, cụ thể như sau:
Hộ kinh doanh khai và tạm nộp thuế TNCN như thế nào?
Theo quy định được nêu tại Nghị định 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung, việc khai và nộp thuế của hộ kinh doanh, cá nhân kinh doanh được thực hiện tùy theo mức doanh thu và phương thức quản lý thuế.
Đối với trường hợp thuộc diện khai thuế, thuế TNCN được khai cùng hồ sơ khai thuế GTGT, theo tháng hoặc theo quý tùy trường hợp.
Số thuế TNCN tạm nộp được xác định theo công thức:
Số thuế TNCN tạm nộp = Doanh thu tính thuế của tháng/quý × Thuế suất
Trong đó, thuế suất được xác định theo từng ngành nghề, lĩnh vực kinh doanh theo quy định pháp luật thuế hiện hành.
Kinh doanh tại nhiều địa điểm thì khai, nộp thuế ở đâu?
Trường hợp hộ kinh doanh, cá nhân kinh doanh có hoạt động tại nhiều địa điểm, việc kê khai doanh thu và nộp thuế GTGT được thực hiện theo từng địa điểm kinh doanh.
Trong khi đó, thuế TNCN được khai và nộp tại địa điểm đặt trụ sở chính theo quy định.
Do đó, hộ kinh doanh có nhiều địa điểm kinh doanh cần phân biệt rõ nơi thực hiện nghĩa vụ đối với thuế GTGT và nơi khai, nộp thuế TNCN để tránh nhầm lẫn.
Hộ kinh doanh có phải quyết toán thuế TNCN cuối năm?
Không phải mọi hộ kinh doanh đều thực hiện quyết toán thuế TNCN cuối năm. Trường hợp thuộc diện phải quyết toán thì hồ sơ quyết toán thuế phải được nộp chậm nhất vào ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc kỳ quyết toán thuế.
Sau khi quyết toán, có thể xảy ra hai trường hợp:
Nếu số thuế TNCN đã tạm nộp thấp hơn số thuế phải nộp theo quyết toán, hộ kinh doanh phải nộp bổ sung phần thuế còn thiếu.
Đáng chú ý, theo nội dung được quy định, số thuế nộp bổ sung do chênh lệch giữa số tạm nộp và số phải nộp theo quyết toán không phải tính tiền chậm nộp.
Ngược lại, nếu số thuế TNCN đã tạm nộp lớn hơn số thuế phải nộp theo quyết toán, phần thuế nộp thừa sẽ được xử lý theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP.
Hộ kinh doanh mới ra kinh doanh năm 2026 khai thuế thế nào?
Một nội dung đáng chú ý là quy định riêng đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động trong năm 2026.
Theo Điều 9 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, việc thực hiện nghĩa vụ thuế được phân biệt theo thời điểm bắt đầu kinh doanh và doanh thu thực tế phát sinh.
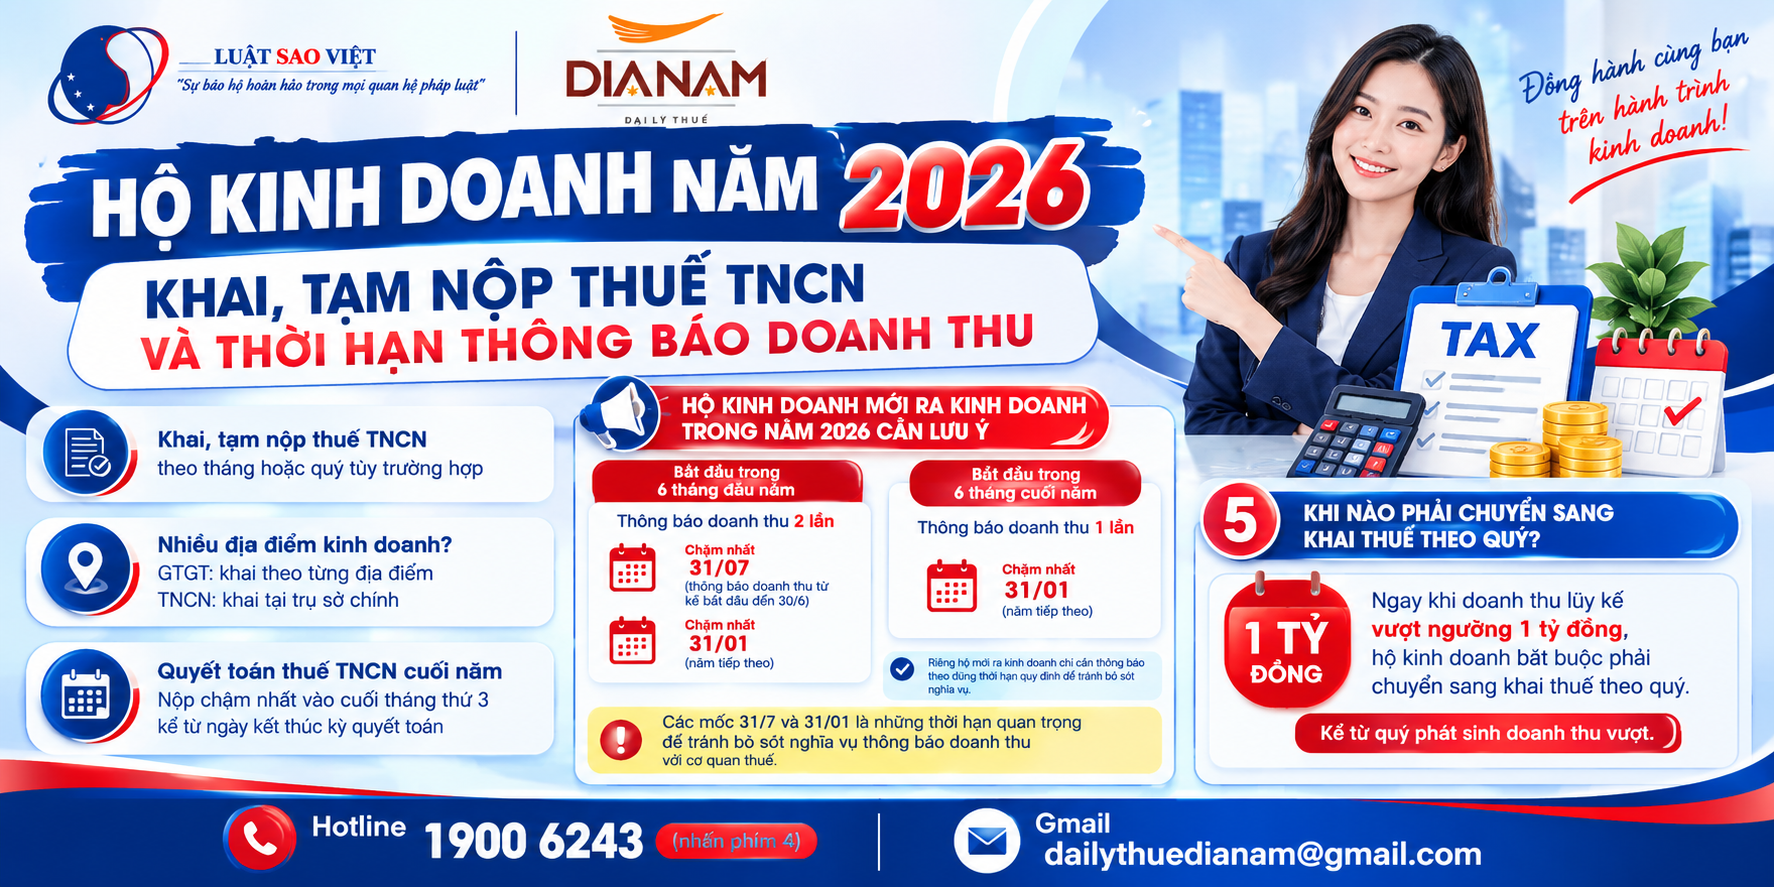
Trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm
Nếu bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm và doanh thu thực tế từ 1 tỷ đồng trở xuống, hộ kinh doanh thực hiện thông báo doanh thu theo hai giai đoạn.
Cụ thể:
- Chậm nhất ngày 31/7: Thông báo doanh thu thực tế phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6.
- Chậm nhất ngày 31/01 của năm tiếp theo: Thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm.
Như vậy, hộ kinh doanh mới ra kinh doanh trong nửa đầu năm có doanh thu không vượt quá 1 tỷ đồng sẽ thực hiện 2 lần thông báo doanh thu trong năm và đầu năm kế tiếp.
Trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm
Nếu hộ kinh doanh bắt đầu hoạt động trong 6 tháng cuối năm và doanh thu thực tế từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Khi nào hộ kinh doanh mới phải chuyển sang khai thuế theo quý?
Một điểm cần đặc biệt lưu ý là ngưỡng 1 tỷ đồng doanh thu.
Đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động, khi doanh thu lũy kế vượt 1 tỷ đồng, hộ kinh doanh phải chuyển sang thực hiện khai thuế theo quý theo quy định.
Việc khai thuế theo quý được thực hiện kể từ quý phát sinh doanh thu trên 1 tỷ đồng.
Điều này có nghĩa là hộ kinh doanh cần theo dõi doanh thu lũy kế trong quá trình hoạt động. Khi doanh thu vượt ngưỡng quy định, phương thức thực hiện nghĩa vụ thuế sẽ thay đổi.
Hộ kinh doanh doanh thu từ 1 tỷ đồng trở xuống thông báo doanh thu khi nào?
Đối với hộ kinh doanh, cá nhân kinh doanh tự xác định có doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 1 tỷ đồng trở xuống, thời hạn thông báo doanh thu thực tế phát sinh với cơ quan thuế là:
Chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Trường hợp trong năm doanh thu thực tế phát sinh trên 1 tỷ đồng, hộ kinh doanh thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng theo quy định.
Hộ kinh doanh cần đặc biệt lưu ý
Việc xác định doanh thu thực tế phát sinh có ý nghĩa quan trọng trong việc xác định phương thức khai và nộp thuế.
Hộ kinh doanh cần chủ động theo dõi doanh thu trong năm, đặc biệt là trường hợp doanh thu có khả năng vượt ngưỡng 1 tỷ đồng, bởi khi doanh thu vượt ngưỡng này, nghĩa vụ khai thuế sẽ được thực hiện theo cơ chế khác.
Bên cạnh đó, hộ kinh doanh có nhiều địa điểm hoạt động cần xác định chính xác doanh thu theo từng địa điểm để thực hiện nghĩa vụ thuế GTGT, đồng thời thực hiện khai và nộp thuế TNCN tại nơi đặt trụ sở chính theo quy định.
Các mốc 31/7 và 31/01 là những thời hạn quan trọng mà hộ kinh doanh mới ra kinh doanh trong năm 2026 cần đặc biệt lưu ý để tránh bỏ sót nghĩa vụ thông báo doanh thu với cơ quan thuế.Thực hiện Công văn 6360/CT-PC năm 2026 của Cục Thuế về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN).
Hiện nay, Bộ Tài chính đang đề xuất nâng mức doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản từ 03 tỷ đồng lên 10 tỷ đồng (dự kiến trình Quốc hội thông qua vào tháng 10 năm 2026). Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi các quy định có liên quan, để hộ, cá nhân kinh doanh yên tâm duy trì hoạt động sản xuất, kinh doanh và thực hiện đúng nghĩa vụ thuế, việc kê khai, tạm nộp và quyết toán thuế TNCN tiếp tục thực hiện theo quy định tại khoản 2, khoản 4 và khoản 5 Điều 10 Nghị định 68/2026/NĐ-CP, cụ thể như sau:
Hộ kinh doanh khai và tạm nộp thuế TNCN như thế nào?
Theo quy định được nêu tại Nghị định 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung, việc khai và nộp thuế của hộ kinh doanh, cá nhân kinh doanh được thực hiện tùy theo mức doanh thu và phương thức quản lý thuế.
Đối với trường hợp thuộc diện khai thuế, thuế TNCN được khai cùng hồ sơ khai thuế GTGT, theo tháng hoặc theo quý tùy trường hợp.
Số thuế TNCN tạm nộp được xác định theo công thức:
Số thuế TNCN tạm nộp = Doanh thu tính thuế của tháng/quý × Thuế suất
Trong đó, thuế suất được xác định theo từng ngành nghề, lĩnh vực kinh doanh theo quy định pháp luật thuế hiện hành.
Kinh doanh tại nhiều địa điểm thì khai, nộp thuế ở đâu?
Trường hợp hộ kinh doanh, cá nhân kinh doanh có hoạt động tại nhiều địa điểm, việc kê khai doanh thu và nộp thuế GTGT được thực hiện theo từng địa điểm kinh doanh.
Trong khi đó, thuế TNCN được khai và nộp tại địa điểm đặt trụ sở chính theo quy định.
Do đó, hộ kinh doanh có nhiều địa điểm kinh doanh cần phân biệt rõ nơi thực hiện nghĩa vụ đối với thuế GTGT và nơi khai, nộp thuế TNCN để tránh nhầm lẫn.
Hộ kinh doanh có phải quyết toán thuế TNCN cuối năm?
Không phải mọi hộ kinh doanh đều thực hiện quyết toán thuế TNCN cuối năm. Trường hợp thuộc diện phải quyết toán thì hồ sơ quyết toán thuế phải được nộp chậm nhất vào ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc kỳ quyết toán thuế.
Sau khi quyết toán, có thể xảy ra hai trường hợp:
Nếu số thuế TNCN đã tạm nộp thấp hơn số thuế phải nộp theo quyết toán, hộ kinh doanh phải nộp bổ sung phần thuế còn thiếu.
Đáng chú ý, theo nội dung được quy định, số thuế nộp bổ sung do chênh lệch giữa số tạm nộp và số phải nộp theo quyết toán không phải tính tiền chậm nộp.
Ngược lại, nếu số thuế TNCN đã tạm nộp lớn hơn số thuế phải nộp theo quyết toán, phần thuế nộp thừa sẽ được xử lý theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP.
Hộ kinh doanh mới ra kinh doanh năm 2026 khai thuế thế nào?
Một nội dung đáng chú ý là quy định riêng đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động trong năm 2026.
Theo Điều 9 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, việc thực hiện nghĩa vụ thuế được phân biệt theo thời điểm bắt đầu kinh doanh và doanh thu thực tế phát sinh.
Trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm
Nếu bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm và doanh thu thực tế từ 1 tỷ đồng trở xuống, hộ kinh doanh thực hiện thông báo doanh thu theo hai giai đoạn.
Cụ thể:
- Chậm nhất ngày 31/7: Thông báo doanh thu thực tế phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6.
- Chậm nhất ngày 31/01 của năm tiếp theo: Thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm.
Như vậy, hộ kinh doanh mới ra kinh doanh trong nửa đầu năm có doanh thu không vượt quá 1 tỷ đồng sẽ thực hiện 2 lần thông báo doanh thu trong năm và đầu năm kế tiếp.
Trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm
Nếu hộ kinh doanh bắt đầu hoạt động trong 6 tháng cuối năm và doanh thu thực tế từ 1 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Khi nào hộ kinh doanh mới phải chuyển sang khai thuế theo quý?
Một điểm cần đặc biệt lưu ý là ngưỡng 1 tỷ đồng doanh thu.
Đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động, khi doanh thu lũy kế vượt 1 tỷ đồng, hộ kinh doanh phải chuyển sang thực hiện khai thuế theo quý theo quy định.
Việc khai thuế theo quý được thực hiện kể từ quý phát sinh doanh thu trên 1 tỷ đồng.
Điều này có nghĩa là hộ kinh doanh cần theo dõi doanh thu lũy kế trong quá trình hoạt động. Khi doanh thu vượt ngưỡng quy định, phương thức thực hiện nghĩa vụ thuế sẽ thay đổi.
Hộ kinh doanh doanh thu từ 1 tỷ đồng trở xuống thông báo doanh thu khi nào?
Đối với hộ kinh doanh, cá nhân kinh doanh tự xác định có doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 1 tỷ đồng trở xuống, thời hạn thông báo doanh thu thực tế phát sinh với cơ quan thuế là:
Chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Trường hợp trong năm doanh thu thực tế phát sinh trên 1 tỷ đồng, hộ kinh doanh thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng theo quy định.
Hộ kinh doanh cần đặc biệt lưu ý
Việc xác định doanh thu thực tế phát sinh có ý nghĩa quan trọng trong việc xác định phương thức khai và nộp thuế.
Hộ kinh doanh cần chủ động theo dõi doanh thu trong năm, đặc biệt là trường hợp doanh thu có khả năng vượt ngưỡng 1 tỷ đồng, bởi khi doanh thu vượt ngưỡng này, nghĩa vụ khai thuế sẽ được thực hiện theo cơ chế khác.
Bên cạnh đó, hộ kinh doanh có nhiều địa điểm hoạt động cần xác định chính xác doanh thu theo từng địa điểm để thực hiện nghĩa vụ thuế GTGT, đồng thời thực hiện khai và nộp thuế TNCN tại nơi đặt trụ sở chính theo quy định.
Các mốc 31/7 và 31/01 là những thời hạn quan trọng mà hộ kinh doanh mới ra kinh doanh trong năm 2026 cần đặc biệt lưu ý để tránh bỏ sót nghĩa vụ thông báo doanh thu với cơ quan thuế.
Liên hệ ngay để được Luật sư, Chuyên viên pháp lý hỗ trợ kịp thời:
- CÔNG TY LUẬT TNHH SAO VIỆT -
"Sự bảo hộ hoàn hảo trong mọi quan hệ pháp luật"
Tổng đài tư vấn pháp luật: 1900 6243
Địa chỉ tư vấn trực tiếp: Số 525 đường Lạc Long Quân, P. Tây Hồ, TP. Hà Nội
Gửi thư tư vấn hoặc yêu cầu dịch vụ qua Email: congtyluatsaoviet@gmail.com