Trong bối cảnh chuyển đổi số quốc gia và hiện đại hóa công tác quản lý tài chính, hóa đơn điện tử đã trở thành một công cụ pháp lý thiết yếu đối với các tổ chức, hộ kinh doanh và cá nhân kinh doanh. Nhằm bảo đảm tính minh bạch, an toàn dữ liệu và tuân thủ pháp luật, Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 254/2026/NĐ-CP đã quy định cụ thể về nguyên tắc, quyền và trách nhiệm của các bên liên quan trong quá trình lập, quản lý và sử dụng hóa đơn điện tử.
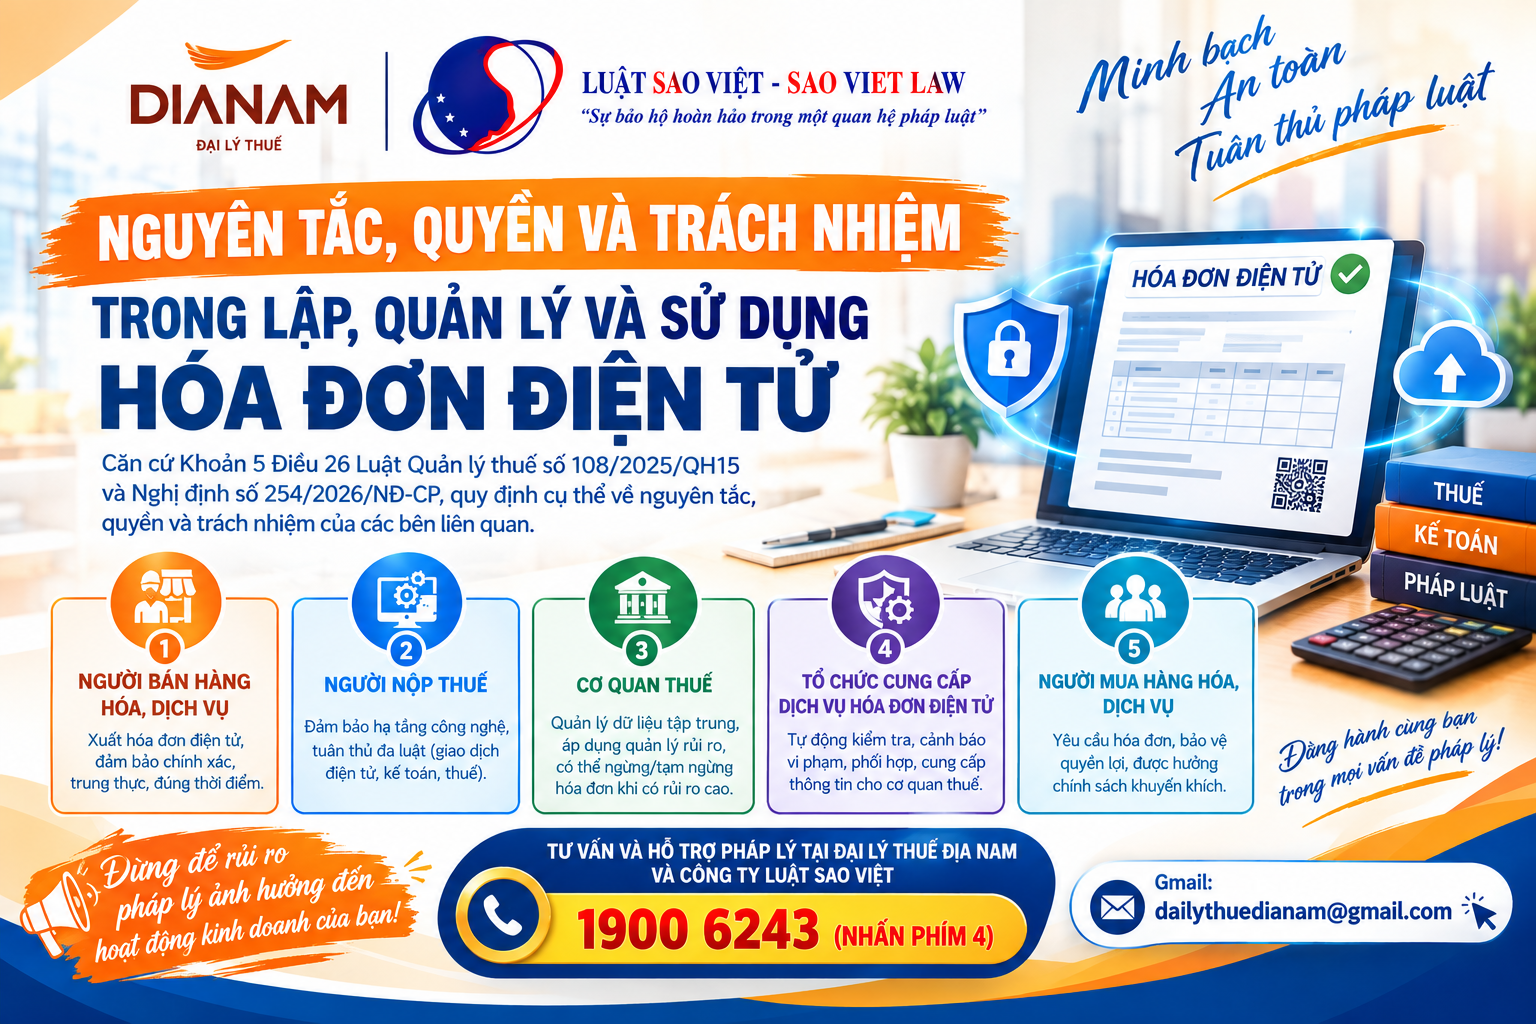
1. Nghĩa vụ và trách nhiệm pháp lý của người bán hàng hóa, dịch vụ
(Căn cứ: Điểm a, Điểm c Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
Đối với các tổ chức, hộ kinh doanh, cá nhân kinh doanh khi phát sinh hoạt động bán hàng hóa hoặc cung cấp dịch vụ, pháp luật quy định các nghĩa vụ bắt buộc bao gồm:
- Nghĩa vụ xuất hóa đơn: Bắt buộc phải lập hóa đơn điện tử để giao cho người mua theo đúng định dạng chuẩn dữ liệu do cơ quan thuế quy định, trừ một số trường hợp ngoại lệ không phải sử dụng hóa đơn điện tử theo quy định riêng của Chính phủ.
- Đảm bảo tính chuẩn xác và trung thực: Hóa đơn phải ghi đầy đủ các nội dung bắt buộc theo quy định của pháp luật về thuế và pháp luật về kế toán; bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm hoàn toàn trước pháp luật về tính chính xác của hóa đơn đã lập.
- Tuân thủ thời điểm lập: Thời điểm xuất hóa đơn phải được thực hiện nghiêm túc theo quy định của Chính phủ.
2. Trách nhiệm tuân thủ và hạ tầng kỹ thuật của người nộp thuế
(Căn cứ: Điểm b, Điểm d Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
Để đảm bảo hệ thống hóa đơn điện tử vận hành an toàn và liên tục, người nộp thuế phải đáp ứng các tiêu chuẩn sau:
- Hạ tầng công nghệ: Chủ động triển khai hệ thống hạ tầng kỹ thuật đáp ứng các yêu cầu về kết nối, lưu trữ, bảo mật và truy xuất dữ liệu hóa đơn điện tử theo đúng định dạng chuẩn dữ liệu quy định.
- Tuân thủ đa luật: Toàn bộ quá trình đăng ký, quản lý và vận hành hóa đơn điện tử phải tuân thủ đồng bộ quy định của pháp luật về giao dịch điện tử, pháp luật về kế toán và pháp luật về thuế.
3. Vai trò quản lý, giám sát và vận hành của Cơ quan thuế
(Căn cứ: Điểm đ Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
Cơ quan thuế đóng vai trò chủ đạo trong việc bảo đảm an toàn cho hệ thống dữ liệu hóa đơn trên phạm vi toàn quốc:
- Quản lý dữ liệu tập trung: Cơ quan thuế có trách nhiệm tổ chức, xây dựng, quản lý và vận hành hệ thống dữ liệu hóa đơn điện tử tập trung, thống nhất. Dữ liệu này được kết nối, chia sẻ với các cơ quan, tổ chức có liên quan nhằm phục vụ công tác quản lý nhà nước và bảo vệ quyền lợi hợp pháp của người mua.
- Áp dụng quản lý rủi ro: Trên cơ sở phân tích dữ liệu rủi ro về thuế và hóa đơn, cơ quan thuế áp dụng các biện pháp quản lý phù hợp, bao gồm cả quyền ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử đối với các trường hợp có rủi ro cao về vi phạm thuế và hóa đơn.
4. Trách nhiệm kiểm soát của Tổ chức cung cấp dịch vụ hóa đơn điện tử
(Căn cứ: Điểm e Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
Các tổ chức trung gian cung cấp giải pháp, dịch vụ hóa đơn điện tử có trách nhiệm đồng hành cùng cơ quan quản lý nhà nước:
- Xây dựng hệ thống công nghệ có khả năng tự động kiểm tra, phát hiện và cảnh báo các dấu hiệu bất thường hoặc vi phạm trong quá trình lập và sử dụng hóa đơn điện tử.
- Có trách nhiệm phối hợp và cung cấp kịp thời các thông tin, dữ liệu liên quan cho cơ quan thuế để phục vụ công tác thanh tra, kiểm tra và ngăn chặn gian lận hóa đơn.
5. Quyền và trách nhiệm của người mua hàng hóa, dịch vụ
(Căn cứ: Điểm g Khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15)
Người mua (bao gồm cả người tiêu dùng cá nhân và tổ chức doanh nghiệp) vừa có quyền lợi vừa có nghĩa vụ trong việc giám sát thị trường:
- Quyền và trách nhiệm yêu cầu hóa đơn: Có quyền và trách nhiệm yêu cầu người bán cung cấp hóa đơn điện tử chuẩn chỉnh khi mua hàng hóa, dịch vụ để làm căn cứ bảo vệ quyền lợi tiêu dùng hoặc hạch toán chi phí hợp lệ.
- Khuyến khích tiêu dùng minh bạch: Người mua lấy hóa đơn điện tử được hưởng các chính sách, biện pháp khuyến khích từ Nhà nước theo quy định.
TƯ VẤN VÀ HỖ TRỢ PHÁP LÝ TẠI ĐẠI LÝ THUẾ ĐỊA NAM
Nắm vững quy định pháp luật về hóa đơn điện tử là điều kiện tiên quyết giúp doanh nghiệp và hộ kinh doanh vận hành an toàn, tránh các rủi ro pháp lý hay bị tạm ngừng sử dụng hóa đơn do đánh giá rủi ro từ cơ quan thuế.
Nếu quý doanh nghiệp, hộ kinh doanh còn bất kỳ vướng mắc nào liên quan đến đăng ký, lập, rà soát chuẩn hóa dữ liệu hóa đơn điện tử hoặc giải trình vi phạm rủi ro về thuế, hãy liên hệ ngay với Đại lý Thuế Địa Nam và Luật Sao Việt để được tư vấn và hỗ trợ chuyên nghiệp.
Liên hệ ngay để được Luật sư, Chuyên viên pháp lý hỗ trợ kịp thời:
- CÔNG TY LUẬT TNHH SAO VIỆT -
"Sự bảo hộ hoàn hảo trong mọi quan hệ pháp luật"
Tổng đài tư vấn pháp luật: 1900 6243
Địa chỉ tư vấn trực tiếp: Số 525 đường Lạc Long Quân, P. Tây Hồ, TP. Hà Nội
Gửi thư tư vấn hoặc yêu cầu dịch vụ qua Email: congtyluatsaoviet@gmail.com